 Monpremierfr
Investir simplement, sans être expert.
Les ETF permettent d'acheter en une seule opération des centaines d'entreprises, avec des frais réduits. Nous vous expliquons comment ils fonctionnent, lesquels loger dans un PEA et ce que vos versements peuvent devenir avec le temps.
Quatre étapes pour se lancer
Pas besoin de tout comprendre d'un coup. Suivez le guide dans l'ordre, à votre rythme.
Comprendre
Ce qu'est un fonds indiciel, et pourquoi il bat la plupart des fonds gérés activement.
Choisir le type
Capitalisant ou distribuant : la différence qui change votre fiscalité.
Choisir le compte
PEA, compte-titres ou assurance-vie : où loger vos ETF.
Simuler
Visualisez l'effet des intérêts composés sur 10, 20 ou 30 ans.
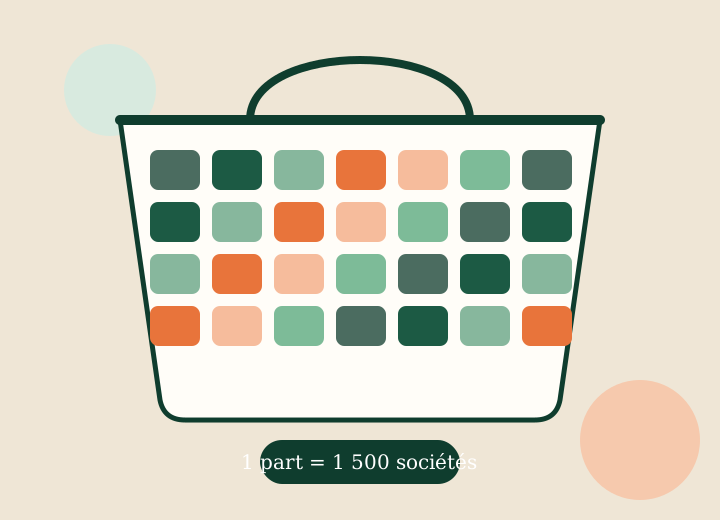
Un ETF, c'est un panier d'actions coté en bourse
Un ETF (exchange-traded fund, ou « tracker ») est un fonds d'investissement qui cherche à reproduire la performance d'un indice : le CAC 40, le S&P 500, le MSCI World… Il s'achète et se vend en bourse comme une action, à tout moment de la séance.
Acheter une part d'un ETF, c'est donc détenir indirectement un petit morceau de chacune des entreprises de l'indice. Pas besoin de choisir les « bonnes » actions : vous prenez tout le marché.
- Gestion passive : pas de gérant qui sélectionne les titres, d'où des frais très bas.
- Transparence : la composition de l'indice est publique.
- Diversification : une faillite isolée pèse peu sur l'ensemble.
- Accessibilité : une part coûte de quelques euros à quelques centaines d'euros.
Pourquoi passif plutôt qu'actif ? Les études SPIVA publiées par S&P Dow Jones Indices montrent régulièrement qu'une large majorité des fonds gérés activement font moins bien que leur indice de référence sur 10 ou 15 ans, principalement à cause de leurs frais plus élevés.
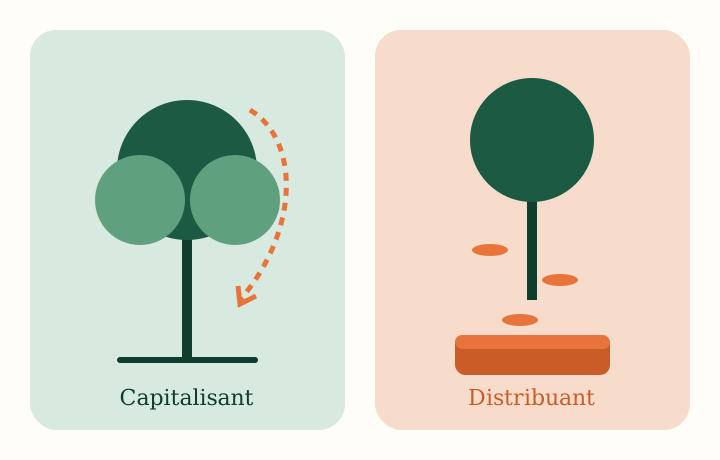
Capitalisant ou distribuant ?
Les entreprises d'un indice versent des dividendes. L'ETF peut en faire deux choses : les réinvestir automatiquement dans le fonds, ou vous les verser sur votre compte. Même indice, même portefeuille, mais deux logiques différentes.
On les reconnaît à leur nom : Acc ou C pour capitalisant, Dist ou D pour distribuant.
Les dividendes travaillent pour vous
Les dividendes sont réinvestis dans le fonds. Vous ne recevez rien, mais la valeur de chaque part augmente d'autant.
- Atout
- Intérêts composés automatiques, aucune démarche
- Fiscalité CTO
- Imposition reportée jusqu'à la vente des parts
- Pour qui
- L'épargnant qui construit un capital sur le long terme
Un revenu versé régulièrement
Les dividendes vous sont versés une à quatre fois par an. Vous choisissez de les dépenser ou de les réinvestir vous-même.
- Atout
- Un complément de revenu régulier
- Fiscalité CTO
- Dividendes imposés chaque année (31,4 % en 2026)
- Pour qui
- Celui qui veut vivre en partie des revenus de son portefeuille
Dans un PEA ou une assurance-vie, les dividendes restent dans l'enveloppe et ne sont pas imposés tant que vous ne retirez rien : la différence fiscale disparaît presque. Dans un compte-titres, le capitalisant est généralement plus efficace pour qui n'a pas besoin du revenu, car l'impôt est différé. Mesurez l'écart avec notre calculateur →
Les ETF éligibles au PEA
Le Plan d'Épargne en Actions est souvent le meilleur point de départ : après 5 ans, les gains ne sont plus soumis à l'impôt sur le revenu, seuls les prélèvements sociaux restent dus. Mais il n'accepte que des fonds investis à au moins 75 % en actions de sociétés européennes.
Comment, alors, y loger un ETF sur les États-Unis ou le monde entier ? Grâce à la réplication synthétique : le fonds détient des actions européennes et échange leur performance, via un contrat de swap avec une banque, contre celle de l'indice visé.
Vérifier la mention
L'éligibilité figure sur la fiche de l'émetteur et chez votre courtier. Sans elle, l'ETF ne peut pas entrer dans le plan.
Comprendre le swap
Le risque de contrepartie est limité par la réglementation UCITS (10 % de l'actif maximum), mais il existe.
Comparer les frais
Les ETF PEA synthétiques sur le monde ou les États-Unis affichent souvent un peu plus de frais que leurs équivalents physiques.
| Famille d'indice | Ce que vous détenez | Réplication en PEA |
|---|---|---|
| Actions mondiales développées (type MSCI World) | ~1 500 sociétés de 23 pays développés | Synthétique |
| Actions américaines (type S&P 500, Nasdaq-100) | Les plus grandes sociétés cotées aux États-Unis | Synthétique |
| Actions européennes (type Stoxx Europe 600) | ~600 sociétés de 17 pays européens | Physique ou synthétique |
| Actions françaises (type CAC 40) | Les 40 plus grandes capitalisations de Paris | Physique |
| Marchés émergents (type MSCI Emerging Markets) | Chine, Inde, Taïwan, Brésil… | Synthétique |
Exemples de familles d'indices à titre pédagogique, sans recommandation de produit. Vérifiez toujours l'éligibilité et le DIC du fonds choisi.
Le temps, votre meilleur allié
Avec 200 € par mois et un rendement hypothétique de 6 % par an, vos versements de 48 000 € sur 20 ans deviendraient environ 92 000 €. Sur 30 ans, 72 000 € versés en donneraient environ 200 000 €. Les dix dernières années font presque autant que les vingt premières.
Exemple illustratif, rendement constant, hors frais et fiscalité. Les marchés ne progressent jamais en ligne droite.
Ce que les débutants nous demandent
Avec combien peut-on commencer ?
Avec le prix d'une part, parfois moins de 10 €. Le vrai minimum dépend des frais de votre courtier : si un ordre coûte 2 €, mieux vaut investir au moins quelques centaines d'euros par ordre, ou utiliser un plan d'investissement programmé à frais réduits.
Un ETF peut-il faire faillite ?
Un ETF européen (UCITS) est une structure distincte de la société qui le gère : les actifs du fonds sont conservés par un dépositaire et ne font pas partie du patrimoine de l'émetteur. Si l'émetteur disparaît, les actifs reviennent aux porteurs. Un ETF peut en revanche être fermé et liquidé : vous récupérez alors la valeur des parts, ce qui peut déclencher une imposition hors PEA.
Quelle est la différence avec un fonds classique (OPCVM) ?
Un fonds classique s'achète une fois par jour, à une valeur liquidative calculée après la clôture, souvent avec des frais d'entrée. Un ETF se négocie en continu en bourse, au prix du marché, et ses frais courants sont en général bien plus bas, car la plupart sont gérés passivement.
Faut-il un PEA, un compte-titres ou une assurance-vie ?
Le PEA est généralement le plus avantageux pour des ETF éligibles détenus plus de 5 ans. Le compte-titres donne accès à tous les ETF, sans avantage fiscal. L'assurance-vie peut contenir des ETF si le contrat en référence, avec des atouts en matière de transmission, mais avec des frais de gestion du contrat en plus.
Vous recommandez quels ETF ?
Aucun. Nous expliquons comment lire et comparer des ETF, sans désigner de produit ni percevoir de commission. Pour une recommandation adaptée à votre situation, consultez un conseiller en investissements financiers enregistré à l'ORIAS.
Pour aller plus loin
Investir chaque mois : la méthode la plus simple pour débuter
Placer la même somme à intervalle régulier lisse les variations de prix et supprime la question du « bon moment ».
6 min de lecture
TER ou tracking difference : quel chiffre regarder ?
Les frais affichés d'un ETF ne disent pas tout. L'écart réel avec l'indice est plus parlant.
5 min de lecture
Lire la fiche d'un ETF en 8 points
ISIN, indice, réplication, domicile, encours, devise : la check-list avant d'acheter.
7 min de lectureCombien vaudra votre épargne dans 20 ans ?
Testez différents montants, durées et niveaux de frais en quelques secondes.